「SUPER BENECAL」をご検討中のお客様へ
「SUPER BENECAL」をご検討されているお客様からのお問い合わせが多い疑問についてお答えします。
1. 外部委託計算との比較
A
下記のようなメリットがあります。
| SUPER BENECAL | 比較事項 | 外部委託計算 |
|---|---|---|
| ・各人別計算結果はもちろん、計算前提・過程・結果を全て明示。(ブラックボックス無) ・数理計算上の差異要因分析など多面的な角度から分析可能。 |
計算の透明性 | ・計算結果のみの提示。 ・債務発生状況及び数理計算上の差異など要因分析不可。 |
| ・従業員1000名、2制度採用で10分程度で計算。 ・基礎率のシミュレーションなど事前に決算予測値の入手可能。 |
計算の適時性・柔軟性 | ・計算結果入手に1〜2ヶ月程度必要。 ・時間的にシミュレーションや最新状況を反映させることは不可。 |
| ・人事データ作成(その後の計算は自動) ・面倒な補正計算不要。 ・財務諸表作成補助、仕訳機能装備。 |
決算作業負担 | ・人事データ作成。 ・計算結果入手後補正計算。 ・内部管理用勘定から外部公表用勘定に修正。 |
| ・毎期の委託費用節減。 ・基礎率や制度変更シミュレーションも実施可能。 |
コスト面 | ・毎年700千円〜1,200千円程のコスト発生。 ・割引率試算、残高証明にも追加費用が必要。 ・制度変更時には過去勤務債務を出すだけでも2〜3倍のコストがかかる。 |
| ・決算の数値のみならず経営管理用に多面的な集計帳票(約40種類)を出力。 ・データをExcelに落とし二次加工可能。 ・PBO20年シミュレーション機能により中長期予測も可能。 ⇒予算、決算、制度変更、キャッシュフロー予測、事業計画、人事管理にもデータ使用可能。 |
経営管理面 | ・専ら決算の数値のみのために結果入手。 ・その他管理指標となる数値は入手困難。 |
2. 作業負担
A
導入時においては、外部委託計算と同様に従業員データを作成して頂くのみで、その他作業は弊社が実施いたします。そのため、基本的にお待ち頂くだけで導入が完了いたします。
運用時においては、数回ボタンを押すだけで計算結果が得られるよう簡単に操作でき、主たる作業は導入時と同様に従業員データの作成となります。
また、タイムリーな計算が可能となるため、補正計算が不要となります。そのため、一度手順を確認すれば外部委託計算よりも作業負担は軽減されます。
運用時においては、数回ボタンを押すだけで計算結果が得られるよう簡単に操作でき、主たる作業は導入時と同様に従業員データの作成となります。
また、タイムリーな計算が可能となるため、補正計算が不要となります。そのため、一度手順を確認すれば外部委託計算よりも作業負担は軽減されます。
3. 監査対応
A
監査対応は以下の通りとなっております。
| システム面 | ・Oracleデータベースを使用し、計算ロジックをFIXするとともに、設定変更はすべて履歴が残る仕組みになっております。 ・設定ツールが細かく、正確にシステム取込が行えるとともに、出力履歴などがすべて残る仕組みとなっております。 ・外部からプログラム変更ができず、数値等の変更記録が保存されます。 ・導入段階で詳細に設定し検証することで、導入後の監査対応を軽減するよう配慮したシステムとなっております。 |
|---|---|
| 帳票面 | ・計算前提、過程及び結果など会計監査で要求される必要十分な約40種類の帳票が出力可能です。 ・加工できないPDF出力も可能となっており、帳票の信頼性を担保しております。 ・特定条件抽出や前当期比較なども簡単に行え、数値チェックも可能です。 |
| サポート面 | ・導入段階で「計算結果報告書」を提出し、外部委託計算との突合せや要因分析など各種検証のほか、担当監査人への説明も実施いたします。 また、基礎率の方針なども当作業にて固めていきますので、次年度以降は方針に従いボタンを押すだけで結構です(会計数値である以上逆に恣意性を排除する作り、運用を行っていきます)。 ・完全担当制のサポートにより導入後も決算対応など個別にサポートいたします。 |
4. その他
A
サポート体制 1.導入時サポート 2.導入後サポートを参照ください。
A
退職金規程を頂いてから約2ヶ月ほどで導入完了となります。退職金規程の難易度や人事データ作成にかかる時間により導入期間は異なりますが、貴社のご要望に沿うように進めていきますのでご相談ください。
契約締結までの流れは以下のようになっております。
1. 製品説明会・個別デモンストレーション:当社コンサルタントがご訪問させて頂き、詳しくご説明いたします。
2. 秘密保持契約締結・退職金規程受領:お見積もりに先立ち退職金規程をお預かりいたします。同時に秘密保持契約も締結させて頂きます。
3. お見積書提示
4. ご注文・契約締結
契約締結後運用開始までの流れはサポート体制 1.導入時サポートの箇所を参照ください。
契約締結までの流れは以下のようになっております。
1. 製品説明会・個別デモンストレーション:当社コンサルタントがご訪問させて頂き、詳しくご説明いたします。
2. 秘密保持契約締結・退職金規程受領:お見積もりに先立ち退職金規程をお預かりいたします。同時に秘密保持契約も締結させて頂きます。
3. お見積書提示
4. ご注文・契約締結
契約締結後運用開始までの流れはサポート体制 1.導入時サポートの箇所を参照ください。
A
必要となる資料は、会社様により異なりますが、一般的に以下の資料が必要となります。
・ 退職金規程
・ 退職年金規程
・ 厚生年金基金規約
・ 賃金規程
・ 給与規程
・ 就業規則
・ 資格規定 など
・ 退職金規程
・ 退職年金規程
・ 厚生年金基金規約
・ 賃金規程
・ 給与規程
・ 就業規則
・ 資格規定 など
A
下記のような推奨環境が必要となります。
スタンドアロン版
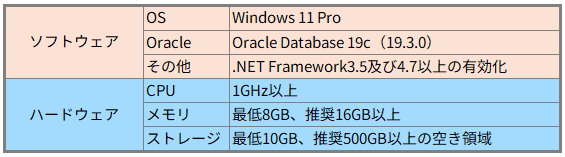
スタンドアロン版
A
社員データ及び年金受給者データ(年金制度がある場合)として必要な項目は、以下の通りとなります。
社員データ(退職一時金・確定給付企業年金で同様)
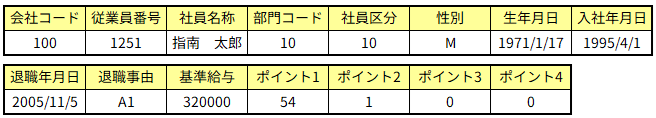
年金受給者データ
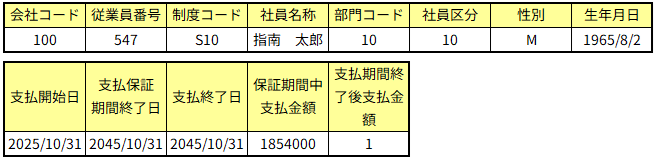
社員データ(退職一時金・確定給付企業年金で同様)
年金受給者データ
SUPER BENECALに関する質問(ユーザー向け)
A
部門コードとして登録できるのは10桁までとなります。
A
できません。部門は一階層のみの設定になります。部門を階層別に管理したい場合には、一番小さく分けた部門をSUPER BENECALに設定してください。SUPER BENECALでは設定した部門毎にPBOが集計されますので、それを大きな部門単位毎に集計していただければ階層別管理は可能です。
A
Excelファイルから部門コード・名称貼付けが可能です。
A
メモ帳保存時に、保存ボタンの左隣にある文字コードが『UTF-8』になっているので、『ANSI』を選択して下さい。
A
年額で入力して下さい。
A
CSVファイルでも取り込めます。[個人データ取込]→[データ取込]の画面でデータ取込ファイルを指定する時に、テキストファイルの変わりにCSVファイルを指定し、カンマ区切りにチェックを入れて下さい。
A
各社員データを読み込む際に、エラーのあったところでその行の読込を止めてしまうことがあります。その場合、後のエラーについては出力されません。
A
同じエラーログファイルを使用した場合、新しい内容はログファイル内の下に記載されます。再度取込する際には新しいエラーログファイルを作成することを推奨致します。
A
本来は死亡時点で年金は支払われなくなるのですが、BENECALでは死亡時に残額を一時金で支給するという計算は出来ないため、遺族一時金の金額について引き続き年金として受給すると仮定して計算します。したがって、「支払保証期間終了日」の欄には、遺族一時金が年金として払われたと仮定した場合の支給期間の終了日を入力してください。
A
システム上の区分です。自己都合と会社都合は人事データから計算します。そして死亡退職は生命表から、定年退職は他の退職率から差引で算定するために退職事由コードが指定されている必要があります。
A
非加算年齢の設定は勤続年数の加算をどこで止めるかという設定ですので、支給率表の年齢側には影響を与えません。
A
SUPER BENECALでは勤年の欄と年齢の欄の全ての数字を掛けて、支給率を求めるようになっています。両方に入っている場合には各社員の勤続年数と年齢に基づいた数値を掛けて支給率を算定します。
A
できます。SUPER BENECALでは、取込んだ人事データから退職率・昇給率を算出します。その際に退職率は五点移動平均法を二回適用することにより、昇給率は最小自乗法を適用することによって補正を行っています。
A
SUPER BENECALでは月単位以下の端数はすべて切り捨てて計算しています。例えば、2023年7月15日入社で計算基準日を2026年3月31日とした場合、勤務期間は2.67年になります。
A
帳票をテキスト出力する事が可能です。一度テキストに出力し、それをExcelに貼り付けてください。
A
シミュレーションを行う各期毎に設定できる基礎率は退職率・昇給率です。それ以外の基礎率は変更できません。よってシミュレーション期間中(ex.シミュレーションの計算年度が3年の場合3年間)は同じ基礎率を使用することになります。
A
キャッシュバランスプランによる年金計算が可能です。ご使用になる場合は、担当までお問い合せ下さい。
A
対応しておりません。
A
コマンドプロンプト画面から『sqlplus nen/nen』と入力し、表示される内容を弊社お問い合わせフォームにてご連絡ください。
A
エラー原因としてはOracleが起動していないことが考えられます。そのため、下記手順でOracleのサービスが起動しているかどうかご確認ください。
①「スタート」→「コントロールパネル」→「管理ツール」→「サービス」で画面を開きます。
②「OracleService***(※)」を右クリックし、「プロパティ」の「全般」タブから「サービスの状態」が「開始」(もしくは「実行中」)であることを確認してください。
(※)***には各社様によって異なります。
③②で「状態」が「開始」以外の場合は以下の手順で「開始」にしてください。
④「プロパティ」の「全般」タブから「サービスの状態」の「開始(S)」を押します。
⑤「サービスの状態」が「開始」となっていることが確認できたら、「OK」を押して「プロパティ」を閉じてください。
⑥上記②~⑤の確認を「***********TNSListener」についても行ってください。
以上でOracleが起動しますので、SUPER BENECALの起動をお試しください。
退職給付制度に関する質問
A
PBO計算に使用する人事データはデータ基準日時点のものを使用し、基礎率もデータ基準日に基づいて計算します。PBOの計算は計算基準日に基づいて行います。
なぜ基礎率をデータ基準日に基づいて計算するかというと、
データ基準日を1月31日、計算基準日を3月31日、退職率は過去3年の退職者データから求めると仮定します。退職率はデータ基準日に基づいて計算するため、この例では2026/ 1/ 31から過去3年間の退職者データにより計算することとなります。
もし、退職率を計算基準日に基づいて計算する場合、データ基準日の人事データを用いて、計算基準日から過去3年間の退職者データで計算をすることになります。
しかし、人事データには2026/ 1/ 31から2026/ 3/ 31の退職者のデータは入っていないため、2026/ 1/ 31から2026/ 3/ 31の期間の退職者が0人と仮定されてしまいます。この結果、退職率が低く算定されてしまうのです。
また、データ基準日と計算基準日は一致させることが望ましいといえます。一致させることで計算基準日時点の正確なPBOを計算することができるからです。
しかし、必ずしも一致させる必要はありません。
PBO計算を委託している等、データ基準日と計算基準日を一致させることが困難である場合には、データ等の基準日については毎期継続して使用することを前提に貸借対照表日の概ね一年前までの一定日とすることができます。(実務基準 3.12参照)
A
数理計算上の差異は年金資産やPBOの期首時点における期末予測額と期末実際評価額との差額として計算されます。
そこで、以下では年金資産から発生する数理計算上の差異とPBOから発生する数理計算上の差異に分類し、具体的な数値例を用いて説明します。
(1)年金資産から発生する数理計算上の差異
まず、期首評価額を10,000とし、期待運用収益を期首時点で2%と想定した場合、期末予測額は10,200となります。しかしながら、運用収益率が当初の予定通りとはならず、1%であったとします。この場合、期首時点において予想した10,200と期末実際評価額である10,100との差額である100を未認識数理計算上の差異として計上することになります。
簡単な図に表すと次のようになります。
(2)PBOから発生する数理計算上の差異
まず、期首評価額を50,000とし、期首時点において算出された勤務費用及び利息費用を5,000、1,000とします。これらを合算すると、56,000になりますが、ここから給付額を控除した53,000と期末実際評価額の60,000との差額7,000が未認識数理計算上の差異になります。ここで給付額は一時金の場合には会社が支出した実際額を指し、年金の場合には年金給付額がこれに該当します。
A
例えば、
2026年4月1日~2027年3月31日が決算期であり、2026年10月1日に規程を改訂した場合を考えます。
10月1日に人事データを作成し、10月1日時点のPBOを求めます。
10月1日の規定改定後PBOと規程改訂前の10月1日時点のPBOの差額が過去勤務債務となります。
退職給付費用の金額は、
前期末に計算した翌期一年間の退職給付費用のうち2026/4/1~2026/9/30に発生する金額と、10月1日に計算した翌期一年間の退職給付費用のうち2026/10/1~2027/3/13に発生した金額を足して算出します。
また、数理計算上の差異は、10月1日に計算したPBOを転がし計算することによって期末予測PBOを求めます。そして期末に計算した実際PBOと比較することによって求めることになります。